تعثر قروض الأسر المغربية يتسارع رغم تراجع كلفة الاقتراض
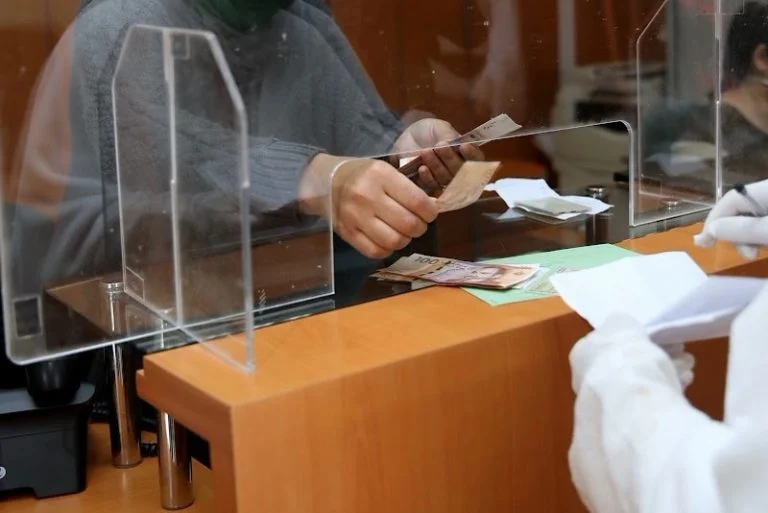
كشفت معطيات حديثة لبنك المغرب عن استمرار ارتفاع الديون المتعثرة خلال يوليوز 2026، مع تسجيل تفاوت واضح بين المقاولات والأسر، بعدما أصبح تعثر القروض لدى الأسر يتطور بوتيرة أسرع، رغم تراجع أسعار الفائدة المطبقة على قروض الأفراد.
وارتفعت الديون المتعثرة بنسبة 3,1 في المائة خلال يوليوز، فيما استقرت نسبتها من إجمالي الائتمان البنكي عند 8,1 في المائة. ويرتبط هذا الاستقرار بكون نمو إجمالي الائتمان البنكي بلغ 10,1 في المائة، متجاوزا بذلك وتيرة ارتفاع القروض المتعثرة.
غير أن التفاصيل تكشف اختلافا بين فئات المقترضين. فقد ارتفعت الديون المتعثرة لدى المقاولات الخاصة بنسبة 1,6 في المائة، لتصل إلى 12,1 في المائة من إجمالي قروضها، بينما سجلت الديون المتعثرة لدى الأسر زيادة بلغت 6 في المائة، لتستقر نسبتها عند 10,9 في المائة.
ويتزامن ذلك مع ارتفاع وتيرة نمو قروض الاستهلاك الموجهة للأسر إلى 5,2 في المائة خلال يوليوز، مقابل 4,5 في المائة خلال الفصل الثاني من السنة، ما يبرز تزامن ارتفاع الاقتراض الاستهلاكي مع زيادة التعثر.
وفي المقابل، تراجعت أسعار الفائدة المطبقة على قروض الأفراد بـ15 نقطة أساس، لتصل إلى 5,59 في المائة خلال الفصل الثاني من 2026. وتشير هذه المعطيات إلى أن انخفاض كلفة الاقتراض لم يكن كافيا لمنع ارتفاع تعثر الأسر، في ظل عوامل أخرى قد ترتبط بمستوى المديونية والنفقات المعيشية.
وعلى مستوى تمويل المقاولات، سجلت قروض قطاعات البناء والأشغال العمومية، والتجارة وإصلاح السيارات والأدوات المنزلية، والكهرباء والغاز والماء، ارتفاعا سنويا بنسب بلغت على التوالي 9,8 و12,6 و12,9 في المائة.
في المقابل، تراجعت القروض الموجهة إلى قطاع النقل والمواصلات بنسبة 21,6 في المائة، بينما انخفضت القروض الخاصة بالصناعات التحويلية المتنوعة بـ7,1 في المائة، وبقطاع النسيج والألبسة والجلد بـ3,8 في المائة.
وبالتوازي مع ذلك، واصلت مصادر التمويل غير البنكية نموها، إذ ارتفعت قروض المؤسسات المالية غير البنكية الموجهة إلى القطاع غير المالي بنسبة 13,8 في المائة خلال الفصل الثاني من 2026، مع نمو قروض شركات التمويل بنسبة 13,1 في المائة والبنوك الأوفشور بنسبة 11,8 في المائة.
كما سجل سوق العقار تحسنا نسبيا خلال الفترة نفسها، بعدما ارتفع مؤشر أسعار الأصول العقارية بنسبة 0,7 في المائة، بالتزامن مع زيادة حجم المعاملات العقارية بـ11 في المائة، بعد تراجع قوي خلال الفصل السابق.
وتبقى نسبة الديون المتعثرة الإجمالية مستقرة عند 8,1 في المائة، إلا أن تطور تعثر الأسر، بالتزامن مع ارتفاع قروض الاستهلاك، يظل من أبرز المؤشرات التي تستدعي المتابعة خلال الفصول المقبلة.