مداخيل الدفع عند التسليم تضع 80 شركة للتجارة الإلكترونية تحت التدقيق الضريبي بالمغرب
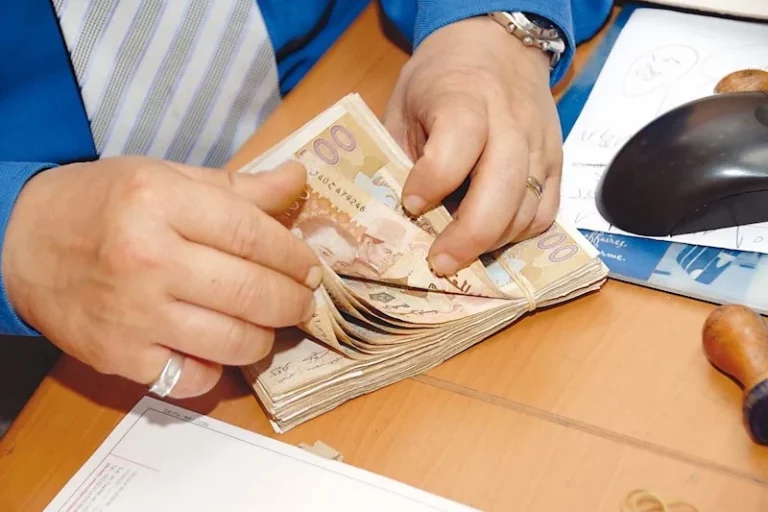
باشرت مصالح المراقبة التابعة للمديرية العامة للضرائب عمليات تدقيق في حسابات نحو 80 شركة وتاجراً ينشطون في مجال التجارة الإلكترونية، وذلك على خلفية معطيات مرتبطة بتصريحات المداخيل الناتجة عن المبيعات المؤداة نقداً عند التسليم، إلى جانب التحويلات البنكية التي تنجزها شركات التوصيل لفائدة أصحاب المتاجر والأنشطة الرقمية.
وبحسب مصادر مطلعة، شملت عمليات التدقيق، إلى حدود المرحلة الحالية، تدفقات مالية تقدر بحوالي 120 مليون درهم، ترتبط في جزء كبير منها بمبالغ تقوم شركات التوصيل بتحصيلها من الزبائن مقابل الطلبيات، قبل تحويلها لاحقاً إلى الحسابات البنكية المهنية للتجار المعنيين.
وتركزت المرحلة الأولى من المراقبة، وفق المعطيات نفسها، على محور الرباط–الدار البيضاء، حيث يعمل المراقبون على مطابقة التحويلات البنكية الواردة من شركات التوصيل مع أرقام المعاملات المصرح بها، والفواتير والوثائق والقيود المحاسبية.
وأظهرت عمليات المطابقة الأولية وجود فروقات يجري حالياً التحقق من طبيعتها ومصادرها، ومدى تأثيرها على التصريحات الجبائية للملزمين المعنيين.
كما شملت عمليات الفحص طريقة تسجيل مداخيل الدفع عند التسليم في المحاسبة، خصوصاً الحالات التي أدرجت فيها مبالغ ضمن العمليات النقدية وحسابات الصندوق، رغم تحصيلها من طرف شركات التوصيل وتحويلها لاحقاً إلى الحسابات البنكية الخاصة بالتجار.
وفي هذا الإطار، يتتبع المراقبون مسار الأموال منذ تسليم الطلبية وتحصيل قيمتها، وصولاً إلى تحويل مستحقات التاجر، مع مقارنة تواريخ وقيم التحويلات بوثائق البيع والقيود المحاسبية والتصريحات الجبائية ذات الصلة.
كما تخضع حسابات الصندوق للمراجعة من خلال مقارنة أرصدتها وحركتها بالتدفقات النقدية الفعلية والحسابات البنكية، بهدف التحقق من مدى تطابق التسجيلات المحاسبية مع المسار الفعلي للأموال.
وطلبت مصالح المراقبة من عدد من الملزمين المشمولين بالتدقيق تقديم وثائق وتوضيحات حول مصادر التحويلات المالية وكيفية تسجيلها محاسبياً وربطها بالطلبيات المنجزة، وذلك للتمييز بين الفروقات التي يمكن أن تكون مرتبطة بدورة التحصيل والتسويات مع شركات التوصيل، وبين المبالغ التي قد لا يكون لها مقابل واضح في الوثائق والتصريحات المقدمة.
وتشير المعطيات المتوفرة إلى أن تقاطع البيانات المالية مع المعطيات المحاسبية والتصريحات الجبائية مكّن من مؤشرات إضافية لإعادة بناء دورة المبيعات، خصوصاً لدى الشركات التي تعتمد بشكل كبير على نظام الدفع عند التسليم.
وتنتظر مصالح المراقبة نتائج المرحلة الأولى من التدقيق في الملفات الثمانين، بهدف تحديد طبيعة الفروقات المسجلة وحجمها، في وقت يُرتقب فيه توسيع نطاق الافتحاص ليشمل ملفات أخرى، بعد رصد أنماط متكررة من عدم التطابق بين المبيعات والتحويلات البنكية والتصريحات الجبائية.
ويأتي ذلك في سياق تعزيز المراقبة على المداخيل المرتبطة بالتجارة الإلكترونية، في ظل تنامي الاعتماد على البيع عبر الإنترنت وخدمات التوصيل والتحصيل عند التسليم.
ويشار إلى أن المادة 212 من المدونة العامة للضرائب تؤطر مسطرة فحص المحاسبة والتحقق من التصريحات والوثائق المحاسبية للملزمين، فيما تتناول المادة 213 الحالات المرتبطة بالاختلالات الجسيمة التي قد تؤثر على القيمة الإثباتية للمحاسبة، وما يترتب عنها بشأن تحديد الأساس الخاضع للضريبة، وفق الشروط والمساطر القانونية المعمول بها.