جريدة إلكترونية تهتم بالأخبار الدبلوماسية

مشروع قانون المالية 2027.. زيادات ضريبية على السيارات الفاخرة وإعفاءات خاصة بمركبات مونديال 2030

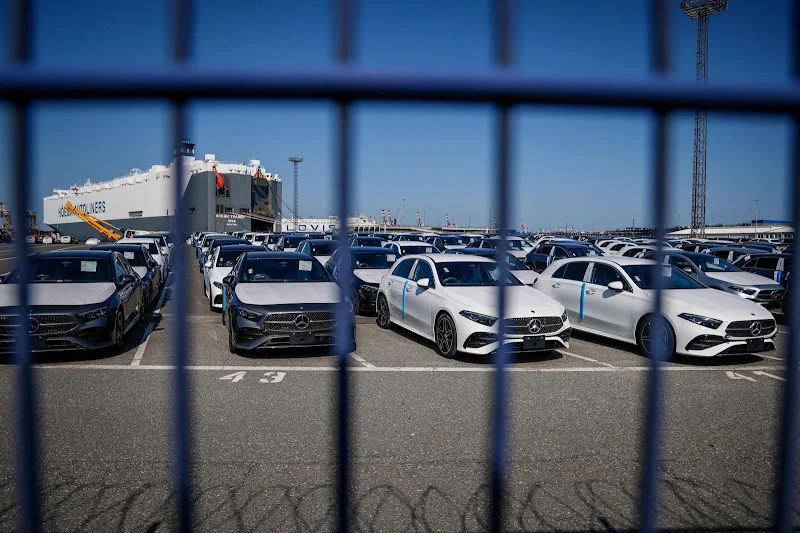
يتجه مشروع قانون المالية لسنة 2027 إلى إدخال تعديلات جديدة على النظام الضريبي بالمغرب، تشمل رفع نسب الضريبة المفروضة على السيارات الفاخرة، مقابل إقرار إعفاءات من الضريبة السنوية على المركبات لفائدة عدد من الهيئات المرتبطة بتنظيم كأس العالم 2030.

وتهم الزيادات المقترحة السيارات التي تتجاوز قيمتها 400 ألف درهم، دون احتساب الضريبة على القيمة المضافة، على أن يبدأ تطبيق هذه الإجراءات ابتداءً من فاتح يناير 2027، وفق المقتضيات الواردة في المشروع.

زيادات في الضريبة على السيارات الفاخرة

يقترح مشروع قانون المالية لسنة 2027 مراجعة نسب الضريبة المفروضة على السيارات الفاخرة، من خلال رفعها تدريجياً بحسب القيمة المالية للمركبة، وذلك وفق الشرائح التالية:

  • من 400 ألف إلى 600 ألف درهم: رفع نسبة الضريبة من 5 إلى 6 في المائة.

  • من 600.001 إلى 800 ألف درهم: زيادة النسبة من 10 إلى 12 في المائة.

  • من 800.001 درهم إلى مليون درهم: رفع الضريبة من 15 إلى 18 في المائة.

  • أكثر من مليون درهم: زيادة النسبة من 20 إلى 24 في المائة.

وتُحتسب هذه القيم دون إدراج الضريبة على القيمة المضافة، فيما يُرتقب تطبيق النسب الجديدة عند التسجيل الأول بالمغرب بالنسبة إلى السيارات المقتناة محلياً، أو عند استكمال إجراءات التعشير بالنسبة إلى المركبات المستوردة من الخارج.

وتنص المقتضيات الحالية للمدونة العامة للضرائب، ولا سيما المادة 252، على استثناء السيارات المستوردة من طرف أصحاب امتياز بيع السيارات المعتمدين من الضريبة الخاصة بالسيارات الفاخرة.

إعفاءات ضريبية لفائدة مركبات مونديال 2030

في المقابل، يتضمن مشروع قانون المالية لسنة 2027 تدابير ضريبية مرتبطة باستعدادات المغرب لاستضافة كأس العالم 2030، من بينها إعفاء عدد من المركبات التابعة للاتحاد الدولي لكرة القدم (فيفا) والهيئات المرتبطة به من الضريبة الخصوصية السنوية على المركبات.

ويشمل الإعفاء المقترح مركبات الاتحاد الدولي لكرة القدم، وهيئة التسليم، وهيئات التسليم المشترك، إلى جانب شركات أخرى تابعة للفيفا، سواء كانت تتوفر على مقر بالمغرب أو لا تتوفر عليه.

كما تمتد قائمة الجهات المستفيدة، وفق المشروع، إلى الجامعة الملكية المغربية لكرة القدم، والاتحادات المشاركة في الاستضافة، والاتحادات المستضيفة المنضوية ضمن اتحاد أمريكا الجنوبية لكرة القدم، فضلاً عن اتحادات الفيفا والاتحادات الأعضاء فيه، والهيئة المكلفة بالبث من طرف الاتحاد الدولي لكرة القدم ومقدمي الخدمات.

ومن المرتقب أن يدخل هذا الإعفاء حيز التنفيذ ابتداءً من فاتح يناير 2027، ليستمر إلى غاية 31 دجنبر 2032 بالنسبة إلى عدد من الجهات المحددة في المشروع، من بينها الفيفا والهيئات المرتبطة بها والجامعة الملكية المغربية لكرة القدم والاتحادات المعنية باستضافة البطولة.

وتندرج هذه الإجراءات ضمن التدابير الجبائية المقترحة في مشروع قانون المالية لسنة 2027، الذي يجمع بين مراجعة الضرائب المفروضة على بعض فئات السيارات وإقرار تسهيلات ضريبية مرتبطة بالتحضيرات لتنظيم كأس العالم 2030 بالمغرب.